

Carlos Arredondo/HorsePower
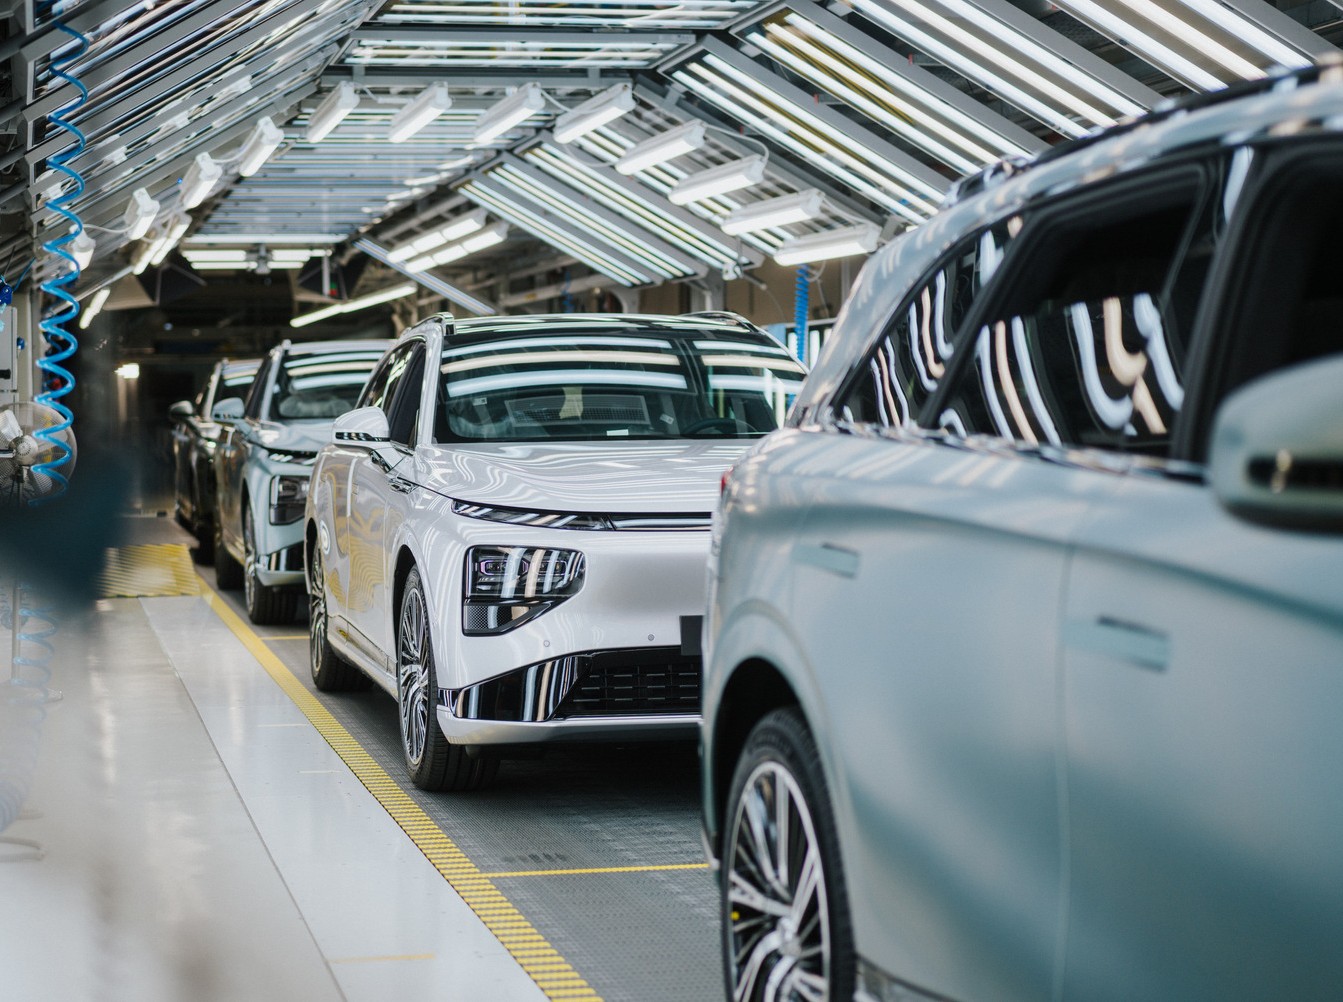
La imparable incursión de compañías automotrices de China en el mercado mexicano, que mantiene los volúmenes de venta en cifras récord, ha despejado toda duda: llegaron para quedarse y solo es cuestión de tiempo para que comiencen a armar vehículos en el país.
La motivación no solo está en afianzar su presencia en México y el resto de Latinoamérica, sino en cumplir en lo posible los requerimientos necesarios para exportar sus productos a Estados Unidos en caso de una eventual apertura a comercial a estas marcas.
Una de las armadoras con presencia global que ya actúa acorde a lo inevitable es Nissan, líder en ventas en México por volumen y cuyos directivos estiman que sus competidores chinos comenzarán a fabricar autos aquí en un plazo de tres años, mientras que su entrada al mercado estadounidense se dará eventualmente, aunque “no antes de cinco años”.
Así lo advirtió recientemente Christian Meunier, ejecutivo a cargo de las operaciones de Nissan en toda América, durante una conferencia en Tokio en la que detalló que la consolidación de las marcas de China en México “desatará una feroz competencia de precios que obligará a Nissan y a otros fabricantes tradicionales a recortar costos de inmediato o arriesgarse a perder cuota de mercado”, de acuerdo a un reporte de AutoNews.
Meunier agregó que la automotriz japonesa ya comenzó a reestructurar sus costos y el desarrollo de productos para estar preparada para esta nueva ola de rivales.
“Tenemos un plan muy ambicioso en México, especialmente para reducir los costos y poder competir con los fabricantes chinos cuando localicen su producción, lo que probablemente sucederá en los próximos dos o tres años, así que debemos estar preparados”, enfatizó.
Una de las primeras medidas implementadas por Nissan, fue la introducción al mercado mexicano de una pick-up híbrida producida por su socio su socio, Zhengzhou Nissan Automobile Co.
El Embate Chino en Cifras
Con esta decisión, la armadora con sede en Tokio se suma a un cada vez más amplio grupo de compañías automotrices como Ford, General Motors (GM) y Stellantis, que echan mano de la capacidad instalada mediante joint-ventures en China para competir en el nicho local con modelos importados desde esa región.
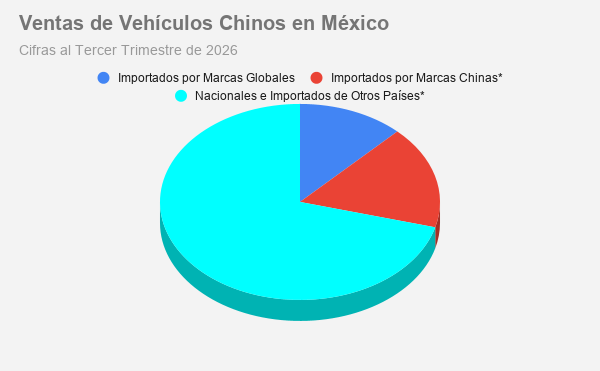
Dicha tendencia ha llevado a que al tercer trimestre del presente año, casi un 30% de los vehículos comercializados en el mercado automotor mexicano tuviera su origen en una planta de ensamble china, sin importar si su emblema es de una marca de ese país o de una empresa estadounidense o europea.
Cifras oficiales del Inegi indican que al cierre de septiembre, las marcas con sede en China entregaron 130 mil 488 unidades en el país. Sin embargo, cabe recordar que este dato excluye al menos a cuatro competidores que no aportan sus resultados mensuales al órgano público, entre ellas BYD, la automotriz china líder en ventas en el mercado nacional de acuerdo a cálculos no oficiales.
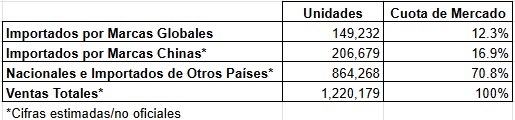
Expertos estiman que las entregas totales de las marcas de origen chino en México ascendieron a 206 mil 679 vehículos en los primeros nueve meses del año. No obstante, a este volumen habría que sumar la comercialización de modelos importados desde China por el resto de las marcas globales, una cifra que supera las 149 mil unidades, según el Inegi.
Lo anterior da como resultado un total de casi 356 mil automotores chinos vendidos en el país, mientras que el volumen de ventas real para el periodo mencionado ascendería a poco más de un millón 220 mil vehículos. Con estas estimaciones, la cuota de mercado de los vehículos fabricados en China, sin importar su marca, queda en 29.2% del total.
A Nissan y el resto de las marcas globales también se sumará Volkswagen, quien a finales de septiembre confirmó que las primeras unidades del sedán Lamando L destinadas al mercado mexicano ya salieron de la línea de ensamble de su socio SAIC Volkswagen y se encuentran en camino, con miras a ser exhibido en las agencias distribuidoras del país antes de que termine el año.
De las Ventas a la Localización de Ensamble
Pero si de ensamblar modelos de origen chino en México se trata, General Motors es quien lleva la delantera. El gigante de Detroit anunció en mayo pasado un plan para “producir” en su complejo de Ramos Arizpe, Coahuila, “vehículos destinados a satisfacer la demanda del mercado mexicano”.
El proyecto, que busca sustituir la importación de 80 mil unidades para 2030, comenzará en 2027 con el ensamble del Chevrolet Groove y, en una siguiente etapa, el Chevrolet Aveo, producidos actualmente en China por la empresa conjunta SAIC-GM-Wuling.
No obstante, cabe destacar que los modelos en cuestión serán ensamblados bajo el esquema de kits semi desmontados o completamente desmontados (SKD o CKD), es decir mediante la importación de todos los componentes para realizar aquí solo el armado final.
Para facilitar este tipo de operaciones el gobierno mexicano decretó hace unos días la eliminación temporal del arancel de 10% a este tipo de importaciones (Semi Knocked Down y Completely Knocked Down) para todas aquellas armadoras que ya cuentan con instalaciones de ensamble en territorio nacional.
La medida, cuya vigencia será de cinco años, beneficiará de inmediato a empresas como BMW, Ford, General Motors, Honda, Kia, Mazda, Nissan, Stellantis, Toyota, Volkswagen y Giant Motors Latinoamérica, la cual ya ensambla vehículos de la marca JAC bajo dicho esquema en Ciudad Sahagún, Hidalgo.
La Secretaría de Economía justificó la medida por la necesidad de preservar empleos, fortalecer la competitividad de México como destino de inversión y favorecer la relocalización de líneas de producción desde otros países.
Con esta decisión, el gobierno mexicano abre la puerta a la instalación de sedes logísticas donde los fabricantes chinos puedan realizar el ensamble de estos kits que serían importados libres de arancel, con la expectativa de que dichas compañías inviertan eventualmente en plantas con líneas de ensamble tradicionales como las que operan las armadoras globales.
“Es por ello que su vigencia será de 5 años, periodo razonable para el ajuste de procesos productivos de ensamble hacia otros más complejos”, detalló la Secretaría respecto a los plazos del plan que, cabe señalar, coinciden con las proyecciones de los directivos de Nissan citados al inicio de esta pieza.
Capacidad Vacante
Ante el actual panorama, cabe destacar que actualmente existen al menos dos plantas de ensamble vacantes en el país, CIVAC y COMPAS, ubicadas en los estados de Morelos y Aguascalientes, respectivamente, pero además se podría sumar una tercera en los próximos años, una vez que Toyota consolide el traslado de las operaciones de Tijuana, Baja California a San Antonio, Texas.
Dicho factor cobra relevancia por el hecho de que en Europa las armadoras de origen chino ya comenzaron a utilizar la capacidad en desuso de otras automotrices para producir vehículos y evitar así las restricciones arancelarias impuestas en la región a dichas compañías asiáticas.
Tal es el caso de Ford y Geely, que ya trabajan de manera conjunta en la modernización de una planta de ensamble en Valencia, España, propiedad de la casa del óvalo azul y con una capacidad potencial de producir 500 mil vehículos al año, de donde saldrá una amplia variedad de vehículos con todo tipo de motorización pertenecientes a ambas marcas y enfocados en el mercado europeo.
Mediante una estrategia similar, Leapmotor y Dongfeng actualmente ultiman detalles para utilizar la capacidad vacante de Stellantis en España y Francia, respectivamente, mientras que el fabricante premium Xpeng, ya arma kits semi desmontados (SKD) en la planta de ensamble bajo contrato de Magna Steyr, ubicada en Austria, al tiempo que continúa la “evaluación de sitios potenciales” para establecer operaciones propias.
Cuestión de Tiempo
Para Mike Wall, director ejecutivo de Análisis Automotriz en Mobility Global, la localización de automotrices chinas en Norteamérica ya es una tarea en progreso, al menos para el caso de México, aunque por lo pronto la intención sea solo atender el mercado local y probablemente Latinoamérica.
El directivo destacó además que en los últimos años un considerable número de proveedores de capital chino se han integrado a la cadena de suministro regional mediante operaciones de manufactura tanto en México como en Estados Unidos.
Si bien estas compañías actualmente proveen componentes a plantas de marcas globales instaladas en la región del T-MEC, no debe quedar duda de que tienen la capacidad para desarrollar y fabricar partes para las armadoras chinas en caso de ser necesario.
Durante una conferencia privada con ejecutivos de la industria en Norteamérica, Wall detalló que la cuestión ya no es si la localización se dará, sino cuándo, y para determinarlo están en juego muchas variables, una de las cuales quedará despejada después de las elecciones intermedias en Estados Unidos, y dependerá de qué tan efectivas resultan las barreras que se impongan para aplazar el arribo de las marcas chinas al mercado estadounidense.
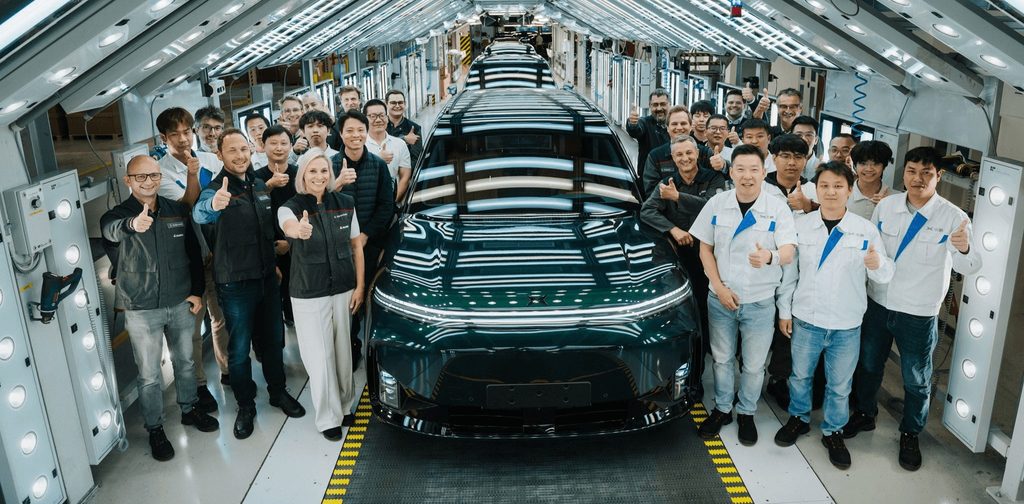
Aún y cuando la oposición de diversos sectores ha sido contundente, cabe señalar que el propio presidente Donald J. Trump ha manifestado estar abierto a la apertura de plantas de ensamble de capital chino en territorio estadounidense siempre y cuando se apeguen a los estándares de la industria y ayuden a crear empleos.
A decir del analista, los factores anteriores y otros determinarán si efectivamente las armadoras chinas comienzan a incursionar en el mercado estadounidense para el 2032 o 2033, sin embargo la consultora ya ha comenzado a modelar escenarios probables.
El directivo especificó que algunos de estos escenarios arrojan datos interesantes, como una potencial participación de mercado de entre 10 y 11% para el 2038, motivada en gran medida por la llegada de nuevos consumidores al mercado de autos nuevos, atraídos por la asequibilidad de estas marcas.
Wall reveló que los modelos de Mobility Global arrojan que para el año mencionado, las marcas chinas podrían comercializar cerca de 600 mil unidades anuales (en un mercado de 16.8 millones de vehículos) entre clientes que antes buscaban vehículos usados, mientras que el resto de la cuota se logrará a costa de presionar la posición de mercado de otras marcas.
Respecto a cómo se dará este proceso, el ejecutivo dijo que aún existen muchos factores que determinarán el camino preciso, sin embargo, existen pocos argumentos para descartar escenarios como el de Europa, con la contratación de la capacidad en desuso, la adquisición de participación directa en otras armadoras, como es el caso de Geely y Volvo, pero incluso tampoco debería sorprender la creación de joint-ventures con armadoras globales en los que se compartan no solo las líneas de ensamble, sino también los costos de investigación y desarrollo (R&D).
En otras palabras, a decir del experto, podríamos estar ante el “duplicado en reversa” del mismo proceso mediante el cual China se convirtió en la potencia automotriz que es hoy.
Te puede interesar:
Factores que Realinean la Auto Industria en Norteamérica
Autos Chinos Se Integran al Paisaje en el Sur de EU
Industria Automotriz de México se Reconfigura por Inercia
Related posts:
Introduce Nissan Pickup Híbrida a Mercado Mexicano
GMC y BYD, Líderes en Satisfacción al Cliente: JD Power
Producción Automotriz Cae a Doble Dígito en Septiembre
Mercado Automotor de México Acelera en Septiembre
Factores que Realinean la Auto Industria en Norteamérica